

传统银行卡支付的信任基石
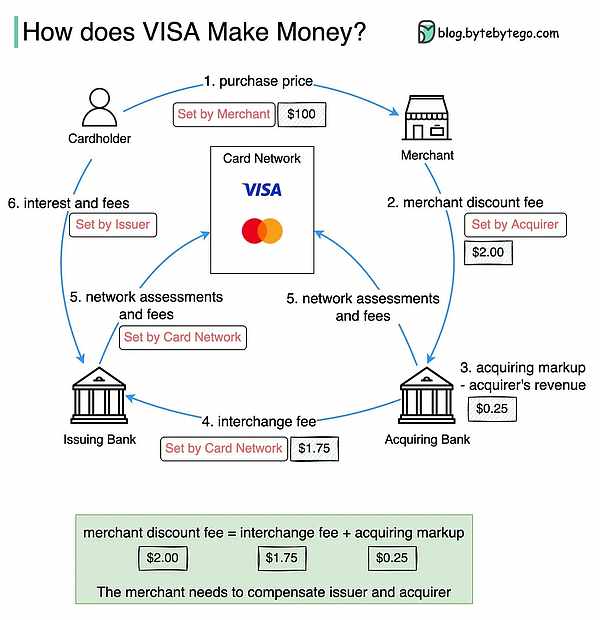
即便我们看到“交易成功”的提示、听到刷卡的提示音,刷卡支付的那一刻,我们的银行账户其实并没有发生资金划转。在这一瞬间,实际发生的只有一件事:银行向商户承诺,后续会完成这笔款项的清算。银行会因搭建这套信任层收取手续费,该信任层为用户的支付履约能力提供担保。从小店老板允许赊账记账,到银行为成千上万家企业的支付行为提供担保,整套体系都建立在这层信任之上。它是金融体系价值最高的组成部分之一,却也最不为人所见。
加密支付提速带来的担保难题
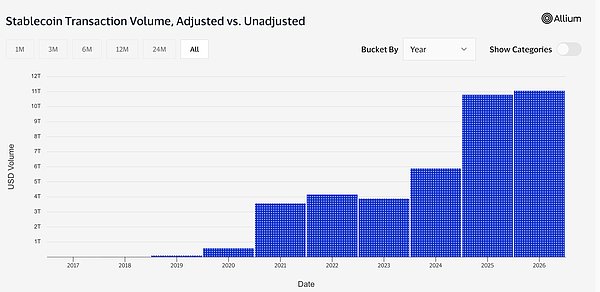
稳定币转账可以在数秒内完成清算,交易成本仅为银行收费的一小部分,并且不受地理边界、时间、工作日的限制。2025年稳定币总转账规模约33万亿美元;剔除无效交易后,调整后交易体量约为10.8万亿美元。而2026年前八个月,调整后规模已突破11万亿美元。然而,自托管钱包的核心原则是无中介介入,因此缺乏类似银行的权威主体为商户提供付款履约担保。若担保流程仍需数日,高速支付的优势将荡然无存。
非托管模式下的担保创新
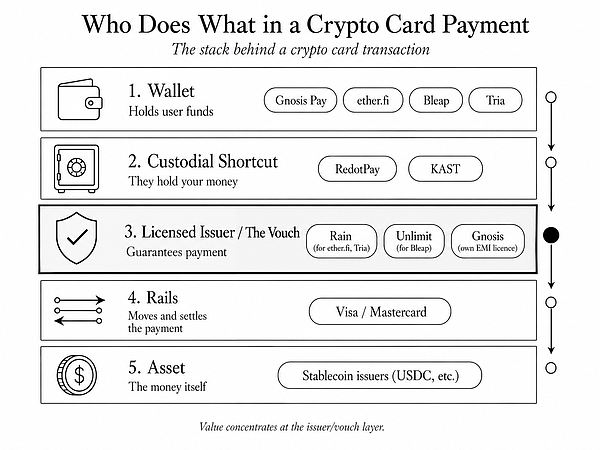
Gnosis Pay、Ether.fi、Bleap 和 Tria 等项目尝试在保留用户资产自托管的前提下实现瞬时担保。Gnosis Pay 利用 Gnosis Safe 智能合约钱包,结合角色模块与延迟模块,在刷卡时冻结资金并授权划转,三分钟缓冲期防止资金被提前抽走。Ether.fi 与 Tria 则依托 Rain 提供的清算基础设施,由 Rain 承担担保责任。这些方案确保资金在支付前始终留在用户钱包,同时由持牌机构在交易瞬间提供履约背书。
托管模式:以体验换控制权
KAST 与 RedotPay 选择另一条路径:要求用户先将资金充值至平台托管账户。平台掌握余额后可即时担保交易,大幅提升处理速度。尽管牺牲了自托管特性,但用户体验更流畅。截至2026年中,RedotPay 占据加密支付卡总消费规模近一半,表明多数用户更看重支付便捷性而非资产完全自主控制。
价值流向:基础设施层胜出
在加密支付卡生态中,利润并未沉淀于前端应用或稳定币发行方,而是流向承担高风险、强监管担保鉴证工作的持牌基础设施服务商。Rain 持有卡组织会员资质,为多个项目提供清算与担保服务,融资后估值近20亿美元,超过其支持的多个应用。Visa 亦通过处理数十亿美元级别的稳定币清算业务持续获利。历史规律再次显现:金融科技融合中,真正不可替代的价值汇聚于底层基础设施。
速度与风控的权衡
传统银行卡支付虽慢,但支持拒付和交易撤销,提供消费者保护。而加密支付一旦确认即不可逆,为换取速度牺牲了风控机制。这也使得瞬时担保的重要性空前提升——必须由资本充足、合规持牌的机构承担,以应对更高的故障与违约风险。谁能将瞬时担保能力与用户资产控制权有效结合,谁就将捕获这一新兴市场最大的价值份额。