

引言:Pre-IPO永续合约的兴起与核心机制
链上永续合约平台推出的Pre-IPO Perpetual(简称IPOP),是一种围绕私有公司“预期上市价值”构建、以稳定币结算的金融衍生品。其核心机制依赖市场成交价进行价格发现,以外部估值或参考价为锚定基准,通过标记价格计算保证金与未实现盈亏,并借助资金费率促使合约价格回归参考价。目前,Trade[XYZ]、Ventuals和Aster是提供IPOP产品的主流平台。本文将系统解析三者在定价机制上的异同及其伴随的风险。
关键价格概念辨析
在深入分析前,需明确以下价格定义:
成交价格:订单簿真实撮合形成的价格,反映短期供需、杠杆和流动性溢价。
预言机价格(Oracle/Reference Price):平台基于外部估值、股票价格或内部模型发布的参考值,用于资金费率及其他价格计算。
标记价格(Mark Price):用于保证金、强平、止盈止损触发及未实现盈亏计算的关键价格。
外部价格(External Price):来自外部市场的输入数据,用于生成预言机与标记价格;当公司正式上市后,该价格通常等于股市实时价格。
Trade[XYZ]:受约束的24/7内部价格发现机制
Trade[XYZ]基于Hyperliquid HIP-3部署,采用USDC作为保证金与结算货币。其定价体系强调在无外部市场时段维持价格连续性。
预言机价格:外部市场开放时,由Relayer从多源获取公允价;关闭时,则以内部长期指数加权机制向订单簿impact price推进。初始IPOP价格由平台自行设定,后续通过交易数据动态调整。
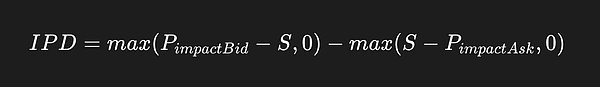
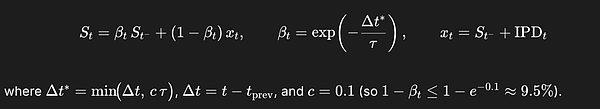
标记价格:取以下三项的中位数——预言机价格、预言机价格加上150秒EMA基差、以及best bid/best ask/last trade的中位数。该设计兼顾平滑性与市场敏感度。
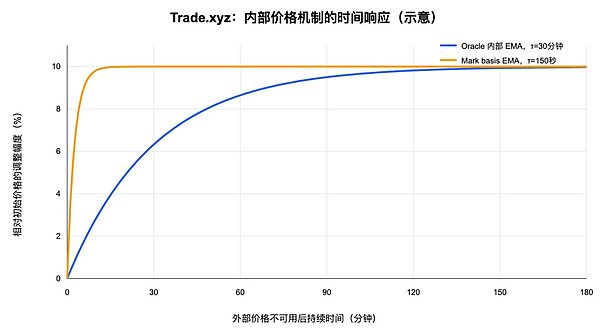
价格发现区间:交易价格被限制在参考价±(1/最大杠杆)范围内(如20倍杠杆对应±5%)。当触及边界且重锚定次数未耗尽时,系统可阶梯式重置参考价。
值得注意的是,Trade[XYZ]曾因SpaceX股本增加但未调整合约参数,导致用户承担非市场性损失,暴露其缺乏rebase机制的风险。
Ventuals:外部估值与链上价格的加权融合
Ventuals将IPOP定义为对公司估值的合成追踪(合约价格=估值/10亿)。其机制更注重外部信息与链上信号的平衡。
预言机价格:由外部数据供应商Notice每分钟轮询私募交易、融资公告、409A估值等,并与标记价格的2小时EMA加权合成,约每3秒上链。此举允许市场价格逐步影响参考值。
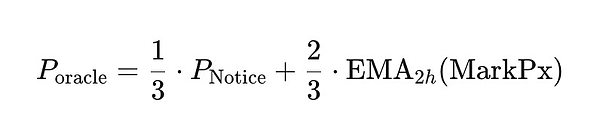
然而,该机制也带来依赖风险——曾因Notice返回错误数据,叠加低流动性,导致SpaceX IPOP价格闪崩45%。
标记价格:基于流动性加权的impact price,并引入动态系数k,根据与1分钟EMA的偏离程度调整平滑强度。偏离越大,越贴近瞬时价格。
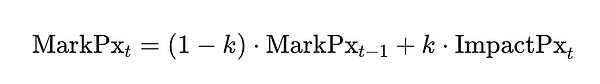
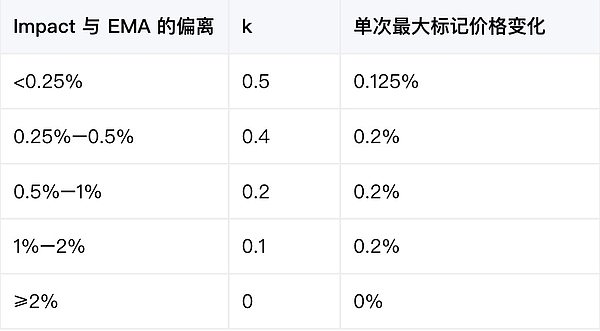
此外,标记价格被限制在预言机价格±20%区间内,且每3秒最多变动1%,形成三重保护。
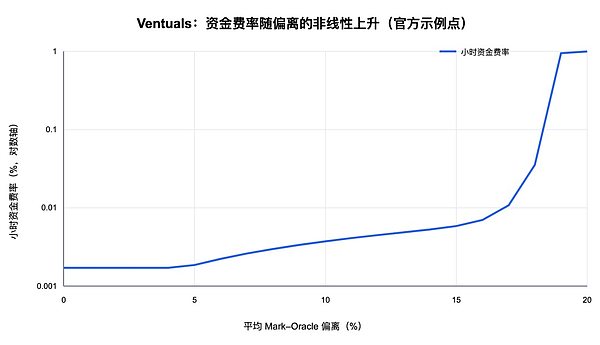
资金费率:采用非线性设计——小幅偏离时年化费率约15%;接近±20%边界时,小时费率快速升至约1%,强力吸引反向流动性。
最终结算:以IPO首日收盘价隐含的总估值为准。开盘后资金费率为零,预言机与标记价格同步;收盘后强制覆盖标记价格并结算所有头寸。
Aster:预期每股价值导向与高度平台裁量权
Aster将IPOP定位为对“预期未来每股公开交易价格”的追踪,例如SPCX价格150美元代表市场预期SpaceX普通股上市后每股约150美元。
与Ventuals不同,Aster明确披露完全摊薄股数,并强调价格受融资、监管、行业情绪等多重因素影响。然而,其文档未公开预言机、标记价格、资金费率等核心公式,亦未说明IPO首日结算具体采用何种股价。
尤为关键的是,Aster保留广泛调整权:可修改参考股数、合约规格、定价机制,甚至随时下架市场。相较之下,其中心化程度更高,透明度较低。
结语:三条路径,三种风险图谱
Trade[XYZ]、Ventuals与Aster分别代表了Pre-IPO永续合约的三种发展路线:前者强调受控的内部价格发现,后者侧重外部数据融合,而Aster则聚焦于产品展示与平台灵活性。用户在参与前,应重点审视“外部参考值→预言机价格→标记价格→资金费率→最终结算”这一完整传递链路,警惕参数不透明、重锚定缺失、数据源单点故障及平台过度干预等风险。