

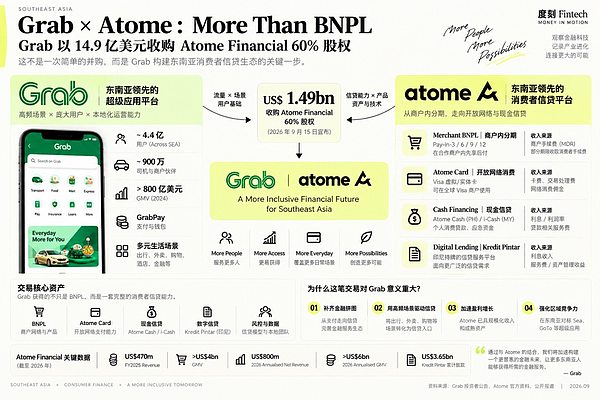
2026年9月15日,东南亚超级应用Grab正式宣布以14.9亿美元现金收购消费金融平台Atome Financial 60%的股权。剩余40%股权将在两年后根据业绩表现重新定价,交易预计于2027年第三季度完成交割。此次收购并非简单的BNPL(先买后付)业务整合,而是一次深度的资产负债表拼接:Grab提供流量、银行牌照及低成本存款资金,Atome则贡献其覆盖2500万用户的消费信贷产品体系、风控模型及本地化运营能力。
Atome:从结账按钮到消费金融账户
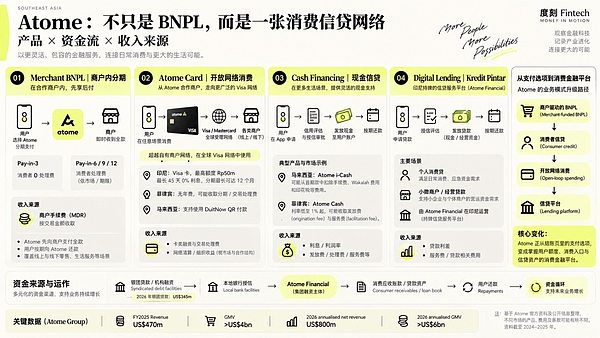
Atome最初以BNPL服务切入新加坡市场,随后扩展至马来西亚、菲律宾和印尼。但其业务早已超越传统BNPL范畴——2021年推出会员体系Atome+,2022年起在菲律宾发行Mastercard,并陆续加入现金贷、储蓄、账单支付等功能。在马来西亚,Atome还推出符合伊斯兰金融规范的Visa卡与i-Cash产品。截至2026年中,Atome已从一个支付选项演变为消费者日常使用的综合金融账户,80%的菲律宾用户为首次接触信贷服务的新客。
四层信贷能力构筑核心价值
Grab所购入的不仅是Atome品牌,更包含其完整的消费信贷能力矩阵:BNPL用于交易场景获客;信用卡将消费延伸至开放网络;现金贷将信用从单笔交易扩展至个人授信;此外,Atome旗下印尼持牌现金贷平台Kredit Pintar累计放款超25亿美元,拥有3000万App下载量,提供本地化风控与合规资产。这四层能力共同支撑Atome从“商户结账页”走向“用户信用账户”的战略转型。
独立增长遭遇三重瓶颈
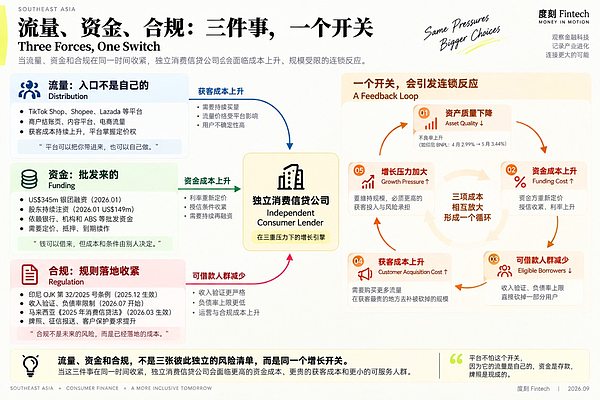
尽管Atome在2025年实现收入4.7亿美元(同比增长80%)、GMV超40亿美元,并连续两年盈利,但其独立发展正面临结构性挑战:一是流量依赖TikTok Shop等外部平台,入口不可控;二是资金高度依赖渣打、汇丰等机构的批发融资,成本较高;三是2025年底起印尼、马来西亚相继将BNPL纳入消费信贷监管,合规成本显著上升。三重压力同步收紧,使得“再撑两年独立上市”的路径风险陡增。
Grab的资产负债表互补逻辑
对Grab而言,此次收购精准补足其消费端信贷短板。截至2026年6月,Grab贷款总额约23亿美元,主要面向司机与商户;而旗下参与的新加坡GXS Bank、马来西亚GXBank及印尼Superbank合计吸收存款约25亿美元。Grab有资金但缺消费资产,Atome有资产但缺低成本资金——双方形成完美互补。Grab CFO强调,分阶段收购结构(先60%,后40%按业绩定价)旨在“去风险化”,也为Atome原股东保留上行空间。
东南亚消费信贷进入平台主导时代
Atome的出售折射出区域金融科技生态的根本转变。早期独立公司可借平台流量与宽松监管快速扩张,如今三大窗口正在关闭:大型平台(如Sea、GoTo、Grab)自建金融体系,银行牌照获取难度加大,监管趋严抬高合规门槛。Sea旗下Monee贷款余额已达111亿美元,GoTo金融业务EBITDA同比激增447%。未来竞争单位不再是单一产品,而是能否同时掌控流量、账户、资金与牌照的综合能力。
消费信贷公司的成长路径重构
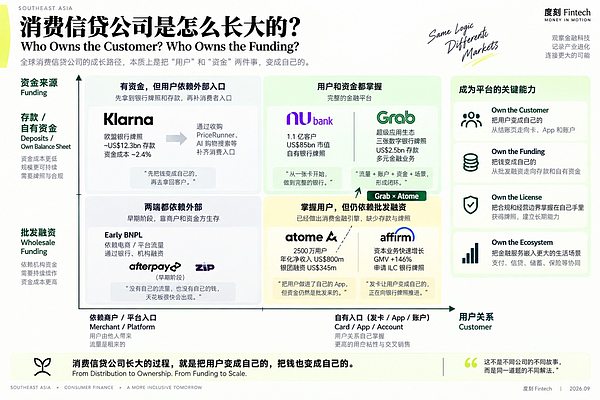
全球消费金融公司成长本质是两条轴线的自主化:用户端从商户结账走向自有账户(Card → App),资金端从批发融资走向存款负债(Bank License → Deposits)。Nubank、Klarna已走通双轨,而Atome虽在用户端进展显著,却未能获得自有存款渠道。相比之下,Akulaku早在2019年收购印尼银行牌照,提前锁定资金优势。如今,Grab通过银行布局替Atome补上缺失一环,代价是后者失去独立性。
机会仍在,但玩家已变
东南亚仍有巨大信贷缺口——印尼私营部门信贷/GDP远低于区域均值,Atome在菲发放的200万张卡中八成用户为首张信用卡持有者。然而,填补这一缺口的资格正向具备全栈能力的平台集中。独立公司若未早年布局牌照或资金,未来仅能选择依附平台、或在高成本下艰难维持。Grab设定2028年贷款目标超60亿美元,其底气正来自Atome的用户资产与自身银行存款的协同效应。这笔交易昭示:东南亚消费信贷的故事远未结束,但“独立长成”的旧模式已然走到尽头。